Noticia
BTG Pactual, mejor equipo de Sales, Trading y Corporate Access en Chile según Extel | Institutional Investor
Aunque celebra la reforma, el ejecutivo también apunta a una serie de dudas que deberán definirse durante su tramitación en el Congreso.
Hace 3 horas
¿Ha vivido la bolsa chilena un boom tras la entrada en tramitación de la reforma al mercado de capitales del Gobierno? Esa es la pregunta que se hace Hugo Rubio, gerente general de la corredora de bolsa de BTG Pactual Chile, relevante en el mercado local.
La respuesta es que no mucho: el proyecto se anunció el 9 de septiembre, cuando el IPSA rondaba los 11.370 puntos, y hoy está en niveles de 11.311. Caso plano desde que se anunció la reforma.
Rubio sin duda tiene motivos para celebrar la iniciativa. BTG es la segunda corredora por montos transados en acciones en la Bolsa de Santiago: entre enero y agosto movió $11,55 billones y capturó 17% del mercado. Pero también pone una cuota de realismo a una reforma ampliamente celebrada por la industria: el MK4 va en la dirección correcta, dice, pero sus efectos tardarán y aún son poco claros.
—¿La reforma resuelve problemas del mercado financiero chileno, como la falta de IPO y el menor dinamismo de los últimos años?
—La reforma va por buen camino. Las medidas son correctas. Hemos tenido un mercado de capitales atorado: el último IPO fue Cencosud Shopping. Hemos visto aumentos de capital, pero nada nuevo. Hay procedimientos que dificultan hacer más eficientes los mercados. Un ejemplo fue el último aumento de capital de SQM. Albemarle y SQM buscaron levantar montos similares casi al mismo tiempo, pero Albemarle lo hizo en 3 días y nosotros nos demoramos 6 meses.
—¿Esa diferencia en el tiempo que toma levantar dinero acá y afuera es por falta de liquidez o por regulación?
—Fue completamente regulatorio. Son dos empresas similares, de litio, y ponemos en desventaja a la chilena por un tema regulatorio. La otra puede reaccionar más rápido a los cambios en los mercados internacionales y aprovecharlos. Por eso, ayudar a modernizar el mercado de capitales es correcto. También, la reforma está corrigiendo errores del pasado, como el impuesto a las ganancias de capital.
—¿Cuáles son los cambios más importantes?
—Los cambios en las ganancias de capital son clave. También está el segmento junior, donde se podrían listar nuevas empresas. Ahí creo que buscan seguir los pasos de Toronto Venture, en Canadá, y de la Bolsa de Valores de Australia. Finalmente, tienes empresas listadas en esos mercados, pero que tienen sus activos acá. Eres un país minero con empresas que operan acá, pero no están listadas acá, lo que no debería ser. Y en Chile hay capital para invertir en esas empresas. El MK4 ayudará a aprovechar mejor ese capital.
—Si el diagnóstico es positivo, ¿por qué el mercado no ha reaccionado con más fuerza?
—Porque esto no se va a aprobar como está. Se va a discutir. Va por buen camino, pero falta para que veamos resultados. Desde que se anunció el proyecto, la bolsa chilena no ha subido. Es porque se entiende que, primero que nada, esto es una propuesta y que luego viene una discusión, que creo que será larga, en el Congreso. Recién después de todo eso viene una eventual aprobación. Y, además de todo eso, hay iniciativas del proyecto para las que todavía faltan las reglas.
—¿Por ejemplo?
—Hay una parte que dice que se podrán listar emisores extranjeros en Chile, pero luego dice que esto será bajo el nuevo reglamento que definirá la Comisión para el Mercado Financiero. Las reglas para hacerlo se están delegando así al regulador, así que falta saber cómo será de verdad. Va por buen camino, pero no es un cambio inmediato. Si hoy tengo una empresa y pienso hacer una IPO, esto podría verse recién en 2028.
“Es difícil saber cuál va a ser el impacto”
—¿Cuáles serían el mejor y el peor escenario para esas normativas que tendrá que definir el regulador?
—Cualquier cosa sería mejor que lo que hay hoy, por ejemplo, en el tema de que se puedan listar acá emisiones extranjeras… porque no hay nada. Pero, repito, habrá que ver cómo se implementa. Cuando se puso el impuesto a la ganancia de capital, por ejemplo, no quedó especificado cómo iba a operar el retorno de inversiones en bolsa. Se suponía que los inversionistas institucionales estaban exentos, pero no se dijo cómo definir quién era institucional. Después se definió una lista para chequear el RUT del inversionista en el SII. La medida entraba en septiembre, pero el SII decía que esa base estaría lista al año siguiente…
—¿Es desconfianza del mercado respecto de que la reforma se vaya a poder aplicar bien?
—No es desconfianza. No creo. Es que falta ver cómo van a ser las reglas. Mientras eso no esté claro, todavía es difícil saber cuál va a ser el impacto.
—El proyecto toca materias sensibles para los minoritarios, como los quórums. ¿Cómo ve esa discusión?
—Esto finalmente es el inicio de una conversación. En la normativa chilena quizá hay cosas proteccionistas para los minoritarios. Creo que eventualmente se va a llegar a un punto medio; dudo que salga exactamente así.
—La discusión pasa ahora por el Congreso. ¿Cómo permea una reforma tan técnica en un Parlamento que no necesariamente es especialista en estos temas?
—Justamente son cosas muy técnicas, y por eso creo que el mercado tampoco ha reaccionado: sabe que va a tomar tiempo que se discutan y salgan. La gente en el Congreso va a tener que empaparse más de estos detalles. Si das más flexibilidad para que entren actores al mercado financiero, también tienes que cuidar cómo queda diseñada.
Fitch Ratings elevó la clasificación internacional de largo plazo de Banco BTG Pactual Chile a BBB+ desde BBB, y la clasificación nacional de largo plazo a AA+(cl) desde AA(cl). La perspectiva de ambas clasificaciones es estable.
Hace 3 semanas
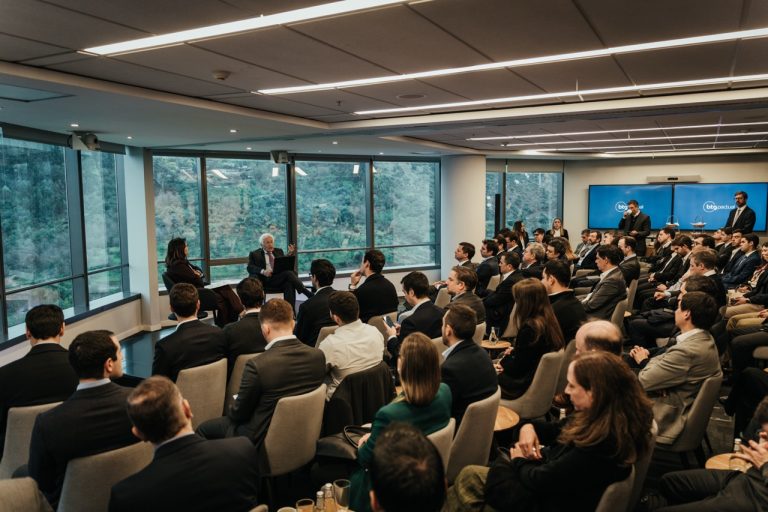
La jornada reunió a referentes locales e internacionales para analizar los cambios que están redefiniendo el escenario financiero: desde la transición hacia los fondos generacionales hasta el impacto de la inteligencia artificial, los mi …
Hace 4 semanas

Por quinto año consecutivo, BTG Pactual fue elegido como el mejor equipo de Research en Latinoamérica, de acuerdo con el prestigioso ranking de la revista Institutional Investor. En la edición 2025, el banco alcanzó además el primer lu …
Hace 2 meses