Noticia
BTG Pactual, mejor equipo de Sales, Trading y Corporate Access en Chile según Extel | Institutional Investor
Hace 3 horas
Durante septiembre, el índice IPSA cayó 3% m/m en pesos y 7,2% en dólares. La corrección se produjo después de varios meses de sólido desempeño del mercado y coincidió con un entorno macroeconómico y externo menos favorable.
El renovado incremento de los precios globales del petróleo, junto con el anuncio de EE.UU. sobre posibles restricciones a las exportaciones de diésel, representa un shock relevante para los términos de intercambio y los costos de Chile, dada la dependencia estructural del país de combustibles refinados importados. En respuesta, la administración Kast ha acelerado la transición hacia una mezcla E10 de etanol. Esta política podría reducir los costos de abastecimiento de combustibles del gobierno en aproximadamente US$107 millones anuales y disminuir moderadamente la exposición de la economía a las importaciones de diésel. Sin embargo, su efecto mitigador probablemente seguirá siendo limitado frente a la magnitud del shock energético general.
Los datos económicos domésticos también se debilitaron, reforzando las preocupaciones respecto de las perspectivas de crecimiento de corto plazo, aunque no necesariamente sobre la proyección para 2027. Los datos de actividad de agosto entregaron la evidencia más clara de un deterioro del momentum: la producción industrial se contrajo 5,7% y/y, la producción manufacturera cayó 2,6% y el desempleo aumentó a 9,6%. Estos factores contribuyeron a una contracción de 1,0% en la actividad económica, frente a expectativas de mercado de un crecimiento de 0,3%.
La combinación de una menor producción industrial y un desempleo persistentemente elevado resulta particularmente relevante para las acciones. Esto presiona el ingreso disponible de los hogares y la confianza de los consumidores, al tiempo que limita el apalancamiento operativo de los sectores orientados al mercado doméstico. El efecto es especialmente pronunciado en aquellas áreas dependientes del consumo discrecional, donde un deterioro de las condiciones laborales puede traducirse rápidamente en menor tráfico, menores volúmenes y un mayor grado de cautela en el gasto.
La producción de cobre también ha continuado mostrando un desempeño inferior al esperado, afectada por menores leyes del mineral, menores tasas de recuperación y condiciones climáticas adversas. El deterioro de la producción física ha quedado en gran medida oculto a nivel de valor exportado por los precios récord del cobre registrados durante septiembre. Esto ha generado una divergencia cada vez más marcada entre la evolución subyacente de la producción minera de Chile y el excepcionalmente favorable entorno de precios de los commodities.
Si bien los elevados precios del cobre han respaldado los ingresos por exportaciones y la recaudación fiscal, no compensan completamente los desafíos operacionales y estructurales que enfrenta el sector. La gestión del gobierno respecto de Codelco añade otra fuente de incertidumbre. Las autoridades señalaron que el plan de reestructuración de la compañía estatal será presentado a fines de 2026, mientras Codelco enfrenta una nueva investigación por un supuesto sobre-reporte de su producción de cobre. Esta investigación introduce un factor adicional de riesgo en materia de gobierno corporativo para el activo minero estratégicamente más importante de Chile y podría aumentar el escrutinio sobre los reportes de producción, la asignación de capital y la ejecución operacional.
En este contexto, la corrección del mercado accionario durante septiembre parece reflejar una combinación de fundamentos macroeconómicos deteriorados y toma de utilidades en sectores que habían mostrado un desempeño significativamente superior en los meses anteriores, particularmente compañías vinculadas a commodities y centros comerciales.
El caso de inversión de mediano plazo continúa respaldado por la agenda de reformas de la administración Kast, cada vez más orientada al mercado. No obstante, en nuestra opinión, la relación riesgo/retorno de corto plazo se ha vuelto más equilibrada.
Los elevados precios de la energía representan la principal amenaza externa inmediata. Mayores costos de transporte, servicios básicos y producción podrían comprimir los márgenes corporativos y aumentar las presiones inflacionarias, especialmente si los precios de los combustibles se mantienen elevados. A nivel doméstico, el alto desempleo continúa siendo la principal restricción para el consumo y la confianza de los consumidores. Estas presiones podrían seguir afectando a los sectores con una elevada exposición al gasto de los hogares, incluso si la agenda de reformas continúa respaldando las valorizaciones de mediano plazo.
Por lo tanto, consideramos que la reciente corrección del mercado refleja menos un cambio estructural en el proceso de rerating de las acciones chilenas y más bien una recalibración de los riesgos macroeconómicos, energéticos y de resultados de corto plazo, luego de un período de sólido desempeño.
De cara adelante, la evolución del mercado dependerá cada vez más de una recuperación de la actividad doméstica y del empleo, junto con evidencia de que los mayores costos energéticos pueden ser absorbidos sin generar un deterioro significativo de los márgenes corporativos ni reactivar las presiones inflacionarias.
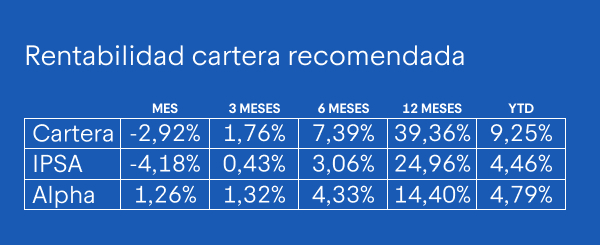
La cartera recomendada de octubre presenta un único cambio respecto a septiembre: sale ENELCHILE y se incorpora FALABELLA
FALABELLA: Mantenemos una visión positiva sobre Falabella, que identificamos como nuestra inversión preferida dentro del retail chileno gracias a su exposición a la recuperación del consumo en la región andina, su liderazgo omnicanal y la fortaleza de su negocio financiero. La compañía está entrando en una nueva etapa orientada al crecimiento, respaldada por un balance sólido, una gobernanza más alineada a la ejecución y un entorno macroeconómico cada vez más favorable en sus mercados clave. Vemos particularmente atractivo su posicionamiento en Perú, que representa cerca de un tercio de los ingresos consolidados y continúa mostrando un crecimiento superior al de Chile. Asimismo, Banco Falabella sigue siendo un importante motor de rentabilidad, beneficiándose de una expansión del crédito, mejora en la calidad de activos y elevados retornos sobre patrimonio. A mediano plazo, identificamos oportunidades adicionales de creación de valor mediante una mayor monetización de su ecosistema integrado de retail, servicios financieros y canales digitales, incluyendo iniciativas de retail media, personalización basada en inteligencia artificial y crecimiento selectivo. Si bien persisten riesgos asociados a una recuperación más lenta del consumo, mayor competencia y debilidad en categorías ligadas a construcción y mejoramiento del hogar, creemos que Falabella se encuentra bien posicionada para capturar una parte relevante de la recuperación económica regional y sostener un crecimiento rentable durante los próximos años.
ITAUCL: Mantenemos nuestra recomendación de Compra para Itaú Chile, apoyada en una valorización atractiva frente a las mejoras de utilidades y rentabilidad que proyectamos. La integración de las operaciones en Colombia debiera traducirse en una franquicia más eficiente y rentable, comenzando a generar valor de forma más visible desde 2028, a medida que se capturan sinergias y se avanza hacia el objetivo de ROE de 10%-15%. Además, un eventual ciclo de bajas de tasas en Colombia durante 2027 debería favorecer este proceso. En Chile, vemos un entorno cada vez más favorable para la banca, con mejores expectativas empresariales y señales de reactivación de la inversión, lo que podría impulsar la demanda por crédito y acelerar el crecimiento de colocaciones hacia niveles de un dígito alto en 2027. A esto se suman potenciales beneficios regulatorios, como una menor exigencia de capital y provisiones, junto con la reducción del impuesto corporativo de 27% a 23%, factores que apoyarían los retornos y utilidades del sector. Asimismo, seguimos observando una calidad de activos saludable, entregando mayor visibilidad sobre el crecimiento de ganancias y rentabilidad. Con la acción transando a 1,1x P/VL, estimamos un riesgo de caída acotado, mientras que una recuperación más firme de la inversión en Chile podría actuar como un importante catalizador para el desempeño bursátil durante 2027.
PARAUCO: Mantenemos una visión positiva sobre Parque Arauco, al ofrecer una exposición atractiva y más defensiva al escenario macroeconómico de Chile, complementada por su participación en la recuperación del consumo en Perú y Colombia. Creemos que la compañía aún presenta un sólido potencial de crecimiento en ingresos y flujo de caja, respaldado por una robusta cartera de proyectos y por el reciente aumento de capital, que le permite expandirse sin tensionar significativamente su balance. Si bien el potencial de valorización parece más acotado tras el fuerte desempeño bursátil reciente, la acción continúa transando a múltiplos razonables, lo que debería seguir respaldando retornos atractivos para los inversionistas. En conjunto, consideramos que Parque Arauco combina crecimiento, resiliencia y una ejecución financiera sólida, posicionándose como una alternativa interesante dentro del sector inmobiliario comercial.
LTM: Mantenemos una visión constructiva sobre LTM, que continúa diferenciándose de sus pares gracias a una combinación de fuerte disciplina de costos, mayor enfoque en segmentos premium y una estructura financiera significativamente fortalecida. Consideramos que la compañía ha logrado desacoplar progresivamente sus resultados de la volatilidad del precio del petróleo, apoyada por una estrategia de cobertura de combustible, una mezcla de ingresos más resiliente y una gestión operacional eficiente. Esto le ha permitido sostener una generación de caja sólida y retomar la devolución de capital a los accionistas mediante programas de recompra, incluso en un contexto de elevados precios de energía. Adicionalmente, LTM mantiene una posición financiera más robusta, con menores costos de deuda y una trayectoria clara hacia sus objetivos de apalancamiento. Vemos también potenciales catalizadores adicionales provenientes de una apreciación del real brasileño luego de la primera vuelta electoral, dado que la compañía posee una exposición relevante a ingresos denominados en BRL, mientras que gran parte de sus costos permanecen dolarizados, convirtiéndola en uno de los principales beneficiarios de este escenario dentro de la cobertura regional. En conjunto, creemos que LTM combina crecimiento rentable, sólida generación de caja y una atractiva política de retorno a accionistas, manteniéndose como nuestra aerolínea preferida en Latinoamérica.
SQM: Los fundamentos de demanda para el litio continuaron mostrando resiliencia, con la demanda destinada al segmento automotriz acumulando un crecimiento de 15% YTD y una expansión de la demanda global proyectada en torno a 8% CAGR hacia 2030, impulsada principalmente por vehículos eléctricos y sistemas de almacenamiento de energía. Para SQM, destacamos particularmente la favorable evolución del mix de productos: la demanda de carbonato de litio grado batería, donde la compañía mantiene una exposición relevante, crecería cerca de 10% anual hasta 2030. A ello se suma el posicionamiento de Chile como principal proveedor de carbonato hacia China, con 51% de las importaciones en julio y volúmenes acumulados desde Chile creciendo 44% interanual. En nuestra opinión, estas tendencias refuerzan la posición estratégica de SQM dentro de una curva de demanda estructuralmente creciente, aunque el fuerte crecimiento de la oferta global debería continuar limitando la recuperación de precios en el corto plazo. Sin embargo, la acción cayo en el mes, producto del aumento en el precio del petróleo y una mayor inestabilidad política global.