Noticia
BTG Pactual, mejor equipo de Sales, Trading y Corporate Access en Chile según Extel | Institutional Investor
Hace 3 horas
El IPSA cayó 6,5% m/m en pesos durante octubre y 8,2% medido en dólares, reflejando una debilidad generalizada del mercado, liderada por caídas de dos dígitos en los precios de las acciones de los sectores de commodities, industrial y supermercados. En contraste, las compañías de telecomunicaciones y generación eléctrica mostraron una mayor resiliencia. La renta variable chilena también se vio afectada por los efectos de contagio tras el resultado de las elecciones en Brasil, considerando la significativa exposición operacional y de resultados que varias compañías listadas localmente mantienen en dicho mercado.
En el ámbito político, el gobierno de Kast promulgó la Ley de Reconstrucción y Desarrollo Económico, publicada en el Diario Oficial y cuya implementación será progresiva hasta el 1 de enero de 2027. La legislación contempla diversas medidas para fomentar la inversión, incluyendo mecanismos de estabilidad tributaria y reducciones de impuestos focalizadas, generando un entorno más favorable para las decisiones de asignación de capital y planificación de inversiones de cara a 2027.
Las condiciones climáticas continuaron siendo un factor adverso durante el mes, luego de que Chile volviera a registrar precipitaciones inusualmente intensas. Las disrupciones afectaron a distintos sectores, incluyendo minería, agricultura, transporte y logística, mientras que inundaciones repentinas en algunas zonas interrumpieron temporalmente las cadenas de suministro y la actividad operacional.
Desde una perspectiva macroeconómica, los datos de septiembre, si bien siguen reflejando un escenario de crecimiento moderado, sorprendieron positivamente tanto frente a nuestras estimaciones como a las expectativas del mercado. Las ventas minoristas aumentaron 4,4% a/a, por sobre el 3,7% esperado por el consenso, mientras que la producción manufacturera creció 2,0%, frente a las expectativas de una contracción de 0,8%. Por su parte, la producción industrial cayó 2,7%, en línea con las estimaciones, mientras que el PIB mensual registró un crecimiento de 0,2% a/a, superando las expectativas del mercado de una contracción de 0,1%. En contraste, la tasa de desempleo aumentó a 9,8%, continuando como un factor de presión sobre la confianza de los hogares y las condiciones del mercado laboral. La minería sigue siendo el principal lastre para la actividad económica, debido a que la menor producción de cobre continúa limitando el crecimiento agregado. Excluyendo este sector, la economía chilena habría crecido 2,0% a/a en septiembre.
A medida que avanza la temporada de resultados del 3T26, las cifras reportadas han mostrado, en general, una evolución positiva en términos de crecimiento interanual. Hacia adelante, la atención de los inversionistas debería concentrarse cada vez más en las perspectivas para 2027, particularmente a medida que las compañías comiencen a delinear sus prioridades de asignación de capital, planes de inversión y estrategias de crecimiento bajo el nuevo marco tributario pro-inversión.
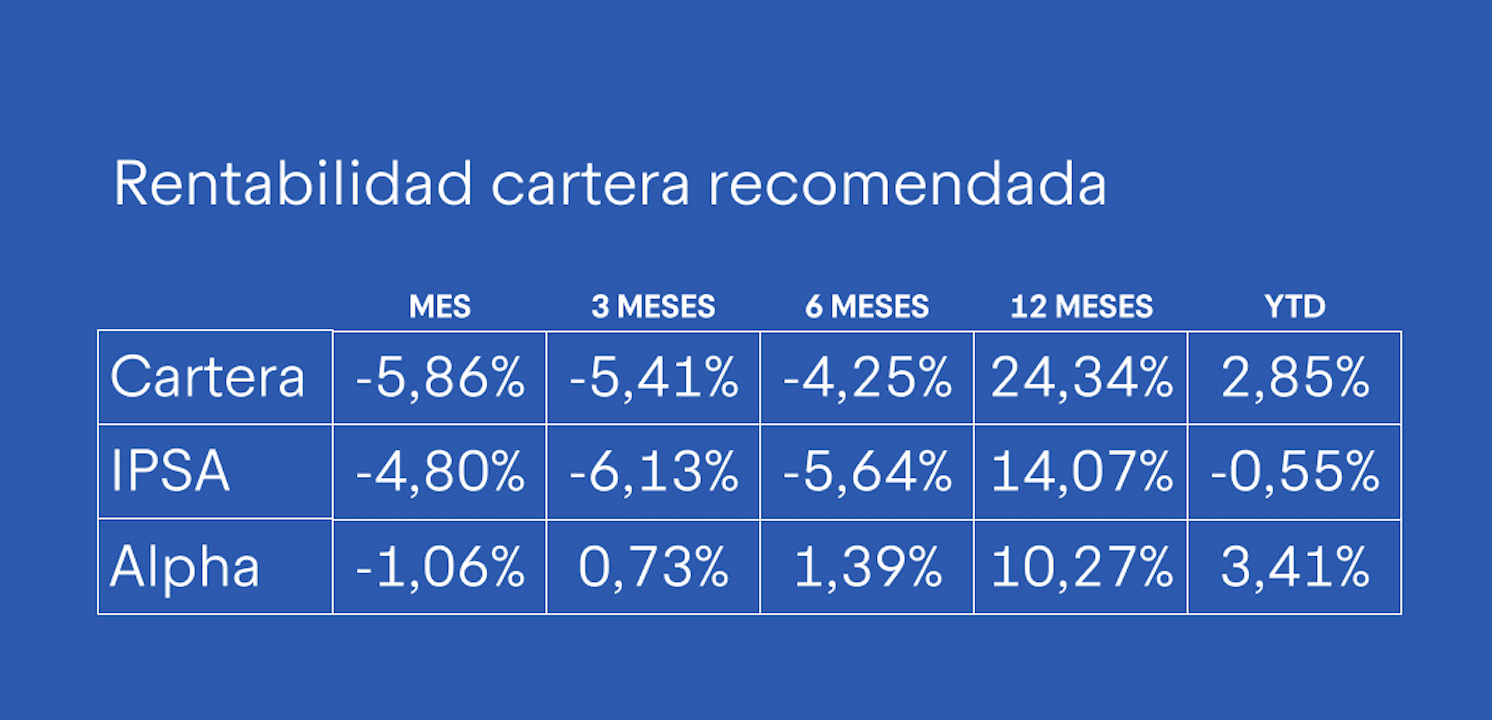
La cartera de noviembre no tiene cambios con respecto a la de octubre.
ITAUCL: Mantenemos nuestra visión positiva tras un sólido 3T26 operacional, con una utilidad recurrente de CLP115.4bn (+5.9% q/q y +4.5% y/y) y un ROE recurrente que aumentó a 11.9%, desde 11.4% en el trimestre anterior. En Chile, la utilidad recurrente creció 23.6% q/q, impulsada por mayores márgenes, una aceleración de las colocaciones (+10.4% y/y) y menores gastos operacionales. Además, la calidad de activos continuó mejorando, con un costo de riesgo de 0.89%, por debajo de la guía de la compañía. En Colombia, si bien la venta del negocio minorista genera un impacto transitorio en la rentabilidad, la gerencia espera alcanzar un ROE en la parte baja de los dos dígitos en los próximos años, desde niveles cercanos al break-even. Hacia adelante, la recuperación económica en Chile, junto con las ganancias sostenidas de participación de mercado en colocaciones y la mejora esperada en Colombia, deberían dar soporte a un 2027 más sólido. Si la compañía cumple sus objetivos de rentabilidad, vemos espacio para una expansión adicional de múltiplos.
FALABELLA: Mantenemos nuestra visión positiva, ya que Falabella continúa posicionándose como una de las compañías mejor preparadas del retail chileno para enfrentar el escenario actual. Esperamos un resiliente 3T26, con crecimiento de ingresos consolidados de 8-10% y/y, márgenes EBITDA estables y una expansión de doble dígito en la utilidad neta. En Chile, anticipamos nuevas ganancias de participación de mercado, respaldadas por una mejor ejecución comercial, capacidades omnicanal y el crecimiento sostenido del marketplace. Perú debería continuar destacando como uno de los mercados de mayor crecimiento, con ventas de dos dígitos en sus distintos formatos, mientras Mallplaza y Colombia mantendrían un desempeño saludable. En Banco Falabella, esperamos que continúe el crecimiento de colocaciones a tasas de dos dígitos, aunque los resultados del trimestre incorporarían una provisión específica por el potencial impacto de El Niño en Perú. Excluyendo este efecto, el desempeño subyacente del banco sigue siendo sólido. De cara a 2027, Falabella está bien posicionada para capturar una eventual aceleración económica en la región, con oportunidades relevantes de recuperación en mejoramiento del hogar en Chile y un mayor aporte de Banco Falabella, apoyado por el crecimiento de las colocaciones y una mejor calidad crediticia.
LTM: Mantenemos una visión constructiva tras un 3T26 mejor a lo esperado, especialmente a nivel de márgenes. Los ingresos alcanzaron US$4.6bn (+18% y/y), mientras que el EBITDA ajustado llegó a US$1.1bn, 8% por sobre nuestra estimación, con un margen de 24%. Estos resultados reflejan la disciplina de costos, el foco en clientes premium y la capacidad de traspasar a tarifas el mayor costo del combustible. No obstante, la compañía recortó su guidance de EBITDA ajustado para 2026 a US$3.90-4.05bn, desde US$4.1-4.4bn, ante un escenario de combustible más exigente para el 4T. Si bien anticipamos un 2027 desafiante, marcado por mayores precios del petróleo, depreciación del BRL e inflación en Brasil, creemos que LTM está mejor posicionada que sus competidores gracias a un mix de clientes más favorable y una sólida posición financiera. En este último frente, el apalancamiento se mantiene saludable y S&P y Fitch elevaron la clasificación de riesgo a BB+. Considerando que la acción transa a 4x EV/EBITDA 2026, creemos que su estrategia de cobertura y las iniciativas operacionales ofrecen una atractiva relación riesgo-retorno dentro del sector.
PARAUCO: Seguimos favoreciendo a Parque Arauco tras un sólido 3T26, con un fuerte crecimiento de resultados y métricas operacionales saludables. Los ingresos y el EBITDA ajustado aumentaron cerca de 20% y/y, mientras que el FFO creció 28% y/y. A nivel operacional, las ventas de tiendas similares (SAS) en Chile retrocedieron 3% y/y, en línea con nuestras expectativas, mientras Colombia y Perú destacaron con crecimientos de 29% y 12%, respectivamente. Hacia adelante, esperamos que la compañía continúe ejecutando su estrategia de crecimiento, respaldada por el reciente aumento de capital y una amplia cartera de proyectos. A 18x P/FFO 2027E, mantenemos una visión favorable sobre sus perspectivas de crecimiento.
SQM-B: Los fundamentos de demanda para el litio continúan mostrando resiliencia, con las ventas globales de vehículos eléctricos creciendo 14% YTD y una demanda global que proyectamos crecerá a una tasa anual compuesta de 8-9% hacia 2030, impulsada tanto por la adopción de vehículos eléctricos como por el desarrollo de sistemas de almacenamiento de energía. Para SQM, destacamos el favorable posicionamiento de su mix de productos: la demanda de carbonato de litio grado batería, segmento en el que mantiene una exposición relevante, crecería cerca de 11% anual hasta 2030. Estas tendencias refuerzan su posicionamiento estratégico en un mercado con perspectivas de crecimiento estructural. En el corto plazo, sin embargo, la expansión de la oferta global seguirá limitando una recuperación significativa de los precios, pese a que esperamos un rebote moderado en noviembre y diciembre por factores estacionales, con un efecto positivo sobre los precios del 1T27. En este contexto, anticipamos un sólido 3T26, con ingresos de US$2.2bn (+90% y/y) y EBITDA de US$1.1bn (+176% y/y).